8张图解读资管税56号文 附5个常见交易结构,助力财税管理
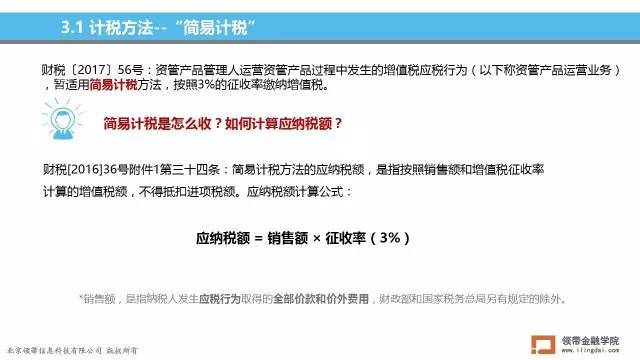
一、资管税56号文出台背景\n\n2017年12月,财政部、国家税务总局联合发布《关于资管产品增值税有关问题的通知》(财税〔2017〕56号),明确资管产品增值税征收管理办法。该文件是继2016年全面营改增后,针对资管行业增值税征管的重要细化规定,对银行、信托、券商、基金、保险等机构的资管业务产生深远影响。本文通过8张图直观解读核心要点,并梳理5个常见交易结构的税务处理,为财税管理提供实操参考。\n\n### 图1:资管产品范围与纳税人\n\n资管产品包括银行理财产品、资金信托(含集合信托和单一信托)、财产权信托、公开募集证券投资基金、特定客户资管计划、集合资管计划、定向资管计划、私募投资基金、债权投资计划、股权投资计划、股债结合型投资计划、组合类保险资管产品、养老保障管理产品等。资管产品管理人为增值税纳税人,暂适用简易计税方法,按3%征收率缴纳增值税。\n\n> 概要解析:纳税人为资管产品管理人;资管产品运营业务暂按3%简易计税,与其他业务分开核算。\n\n### 图2:纳税义务发生时间与计税依据\n\n纳税义务发生时间为资管产品运营过程中发生增值税应税行为并收讫销售款项或取得索取销售款项凭据的当天;先开具发票的,为开具发票的当天。销售额为资管产品运营过程中取得的全部价款和价外费用(不含增值税),包括利息收入、金融商品转让价差收入、买入返售金融商品利息收入、转让股票及股权差价收入等。\n\n> 概况解析:重点关注金融商品转让价差的负差处理(当年内可结转,不得跨年)。转让价差=卖出价-买入价。买入价需按加权平均法或移动加权平均法计算。\n\n### 图3:金融商品转让的规定\n\n金融商品转让按照卖出价扣除买入价后的余额为销售额。转让金融商品出现的正负差,按盈亏相抵后的余额为销售额。若相抵后出现负差,可结转下一纳税期与下期转让金融商品销售额相抵,但年末时仍出现负差的,不得转入下一个会计年度。金融商品的买入价,可以选择按照加权平均法或者移动加权平均法进行核算,选择后36个月内不得变更。\n\n> 划重点:年末负差不得转入下一年度。管理人应定期关注。\n\n### 图4:贷款服务的界定\n\n资管产品运营过程中取得的利息收入属于贷款服务。贷款服务以取得的全部利息及利息性质的收入为销售额。包括各种占用、拆借资金取得的收入,包括金融商品持有期间(含到期)利息(保本收益、报酬、资金占用费、补偿金等)收入、信用卡透支利息收入、买入返售金融商品利息收入、融资融券收取的利息收入、押汇、罚息、票据贴现、转贷等业务取得的利息.\n\n值得一提的是,诸如\!结构性存款.\!等保本理财收益按照贷款服务缴纳增值税的利息。\n\n### 图5:非保本理财收益不征增值税\n\n根据财税〔2016〕140号及56号文, 非保本理财产品的收益不属于利息或利息性质的收入,不征收增值税。包括不保本理财,此类收入不需缴税。\n\n> 提示:要及时判断分辨“保本”定义,需依据合同是否为承诺本金可收回的刚性兑付风险。明股实债..类的\
如若转载,请注明出处:http://www.nxcxcw.com/product/42.html
更新时间:2026-10-30 15:55:27