财税服务与财税管理 企业稳健发展的双轮驱动
在当今复杂多变的商业环境中,企业不仅要追求业务增长,更需筑牢财务与税务的根基。财税服务与财税管理看似相近,实则各有侧重,又密不可分。正确理解二者的内涵与关系,对于企业降本增效、合规经营、实现可持续发展具有重要意义。
一、财税服务:专业外包,降本增效
财税服务通常指企业将部分或全部财务、税务工作委托给外部专业机构,如代理记账、纳税申报、税务咨询、审计评估、汇算清缴等。其核心价值在于:
- 降低成本:无需长期聘用高薪财税团队,按需付费,减少人力与管理成本。
- 专业保障:借助外部专家及时掌握政策变化,确保账务与申报准确合规。
- 聚焦主业:让企业创始人与核心团队从繁杂的财税事务中解放,集中精力发展业务。
对于中小微企业、初创公司以及缺乏专职财税人员的企业而言,财税服务是性价比极高的选择。
二、财税管理:内在能力,战略支撑
财税管理则是企业内部的一项核心职能,它贯穿于企业经营的全过程,包括预算管理、成本控制、资金管理、税务筹划、财务分析、风险防控等。财税管理的目标不是简单的“记账报税”,而是通过科学的规划与控制,实现企业价值最大化。其关键要点包括:
- 合规底线:确保企业财税行为符合法律法规,防范税务风险与财务舞弊。
- 税务筹划:在合法前提下,优化税负结构,充分利用税收优惠政策。
- 现金流管理:保障企业资金链安全,提高资金使用效率。
- 决策支持:通过财务数据分析,为经营决策、投资融资提供依据。
财税管理能力的高低,直接关系到企业的盈利能力与抗风险能力。
三、二者关系:相互促进,缺一不可
财税服务与财税管理并非对立,而是互补。财税服务是“外脑”与“工具”,财税管理是“内功”与“体系”。企业可以借助财税服务快速建立合规基础,同时逐步完善内部财税管理体系。反之,若只依赖外包而不建立内部管理,容易导致信息脱节、控制薄弱;若只强调内部管理而忽视外部专业支持,可能因政策不熟、人手不足而效率低下。
理想的状态是:以财税管理为纲,以财税服务为术。用外部服务解决标准化、重复性、专业性强的工作,用内部管理负责战略规划、业务融合与风险决策。
四、如何协同推进?
- 明确边界:梳理哪些职能适合外包(如基础记账、报税),哪些必须内部把控(如预算、筹划、分析)。
- 建立标准:制定统一的财税流程与数据接口,确保外包与内部管理无缝衔接。
- 定期复盘:每季度或每半年对财税服务效果与内部管理成效进行评估,动态调整。
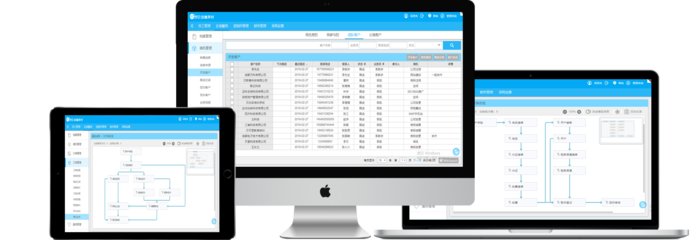
- 数字化赋能:利用财税软件与云平台,实现数据共享、流程自动化,提升协同效率。
- 培养复合人才:内部人员应具备财税管理思维,同时善于管理与使用外部服务资源。
五、
财税服务与财税管理,一个是助力企业轻装上阵的“助推器”,一个是保障企业行稳致远的“压舱石”。无论企业处于哪个发展阶段,都应当将二者有机结合,形成“服务打基础、管理促提升”的良性循环。唯有如此,才能在合规中求效益,在稳健中谋发展,让财税真正成为企业价值的创造者。
如若转载,请注明出处:http://www.nxcxcw.com/product/17.html
更新时间:2026-09-15 07:33:39